央行设立数字货币之后,你的钱包、零花钱和转账方式会怎么变
央行设立数字货币,不是实验室里的概念,而是正在多个城市铺开的制度安排。数字人民币从菜市场买菜到工资发放,正悄悄改变普通人花钱、存钱的日常。它要解决的核心问题,远比"换一种扫码方式"要深。
数字人民币最核心的特点是法定货币属性。它不是支付宝或微信钱包里的余额——那些本质上是商业银行的负债,而数字人民币是央行的负债,和纸币、硬币具有同等法律效力。哪怕你的支付平台明天倒闭央行设立数字货币,钱包里的数字人民币依然是"钱"本身,不受影响。
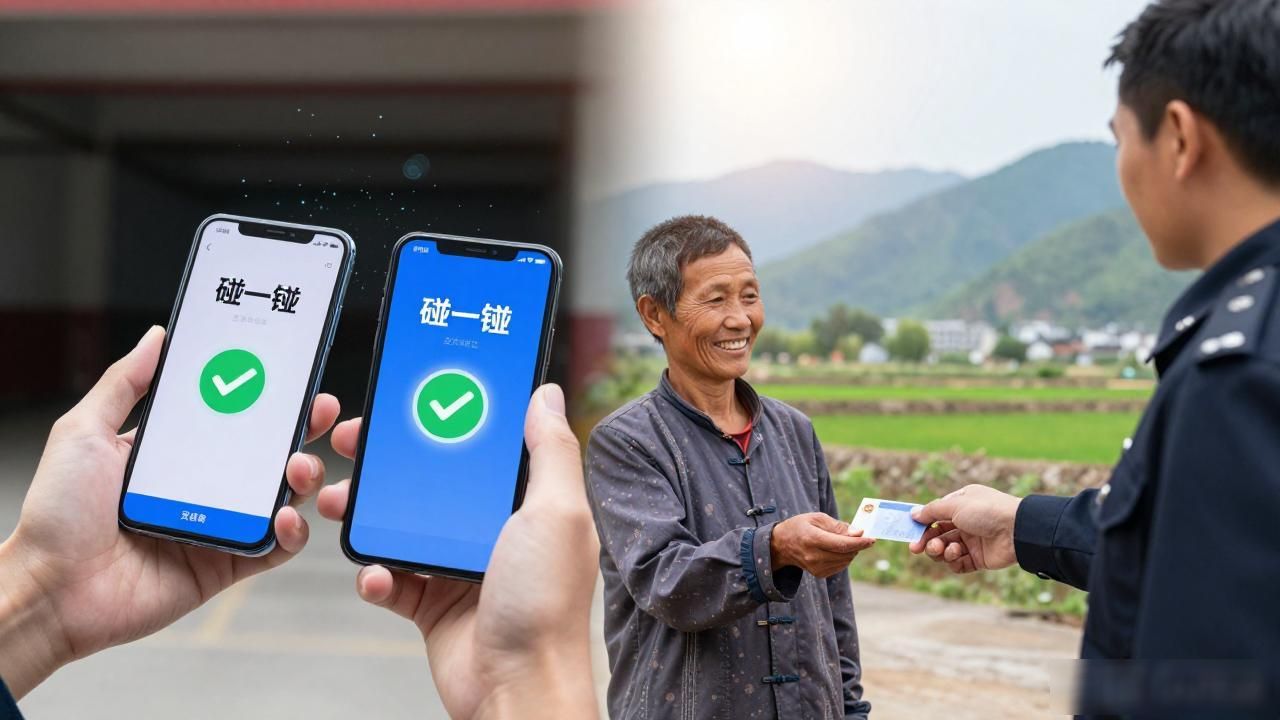
使用场景上,数字人民币支持离线支付,双方设备碰一下就能完成交易,全程不需要网络。这在偏远山区、地下车库、跨国列车等信号盲区特别实用。财政补贴、社保养老金发放也能跳过中间环节直接到账,减少了截留和滞留的可能。
跨境场景的变化更直观。一笔汇款过去走SWIFT体系要两三个工作日央行设立数字货币之后,你的钱包、零花钱和转账方式会怎么变,走央行数字货币通道可以做到秒级到账,手续费大幅降低。外贸企业结汇、留学生转学费、海外务工者往家寄钱,都会明显感受到更快更便宜。
下次逛早市、坐地铁、给孩子交学费时,留意一下能不能用数字人民币付款。它不是要取代银行卡和手机支付,而是多了一个选项,背后是货币发行权从商业银行收回到央行的制度回归。


