央行数字货币上链到底怎么回事,银行人给你讲明白
做了十五年银行数字化架构,数字人民币"上链"在内部会议里出现的频率越来越高。这件事不只是技术升级,它正在改变支付体系的底层逻辑。
核心是把交易数据从中心化数据库迁到分布式账本。每笔支付不再依赖单点服务器,由多节点共同确认。智能合约让条件支付成为现实——货款可以设定"验收合格后自动划转",资金托管从银行操作变成代码执行央行数字货币上链,省去了中间的人工审核环节。
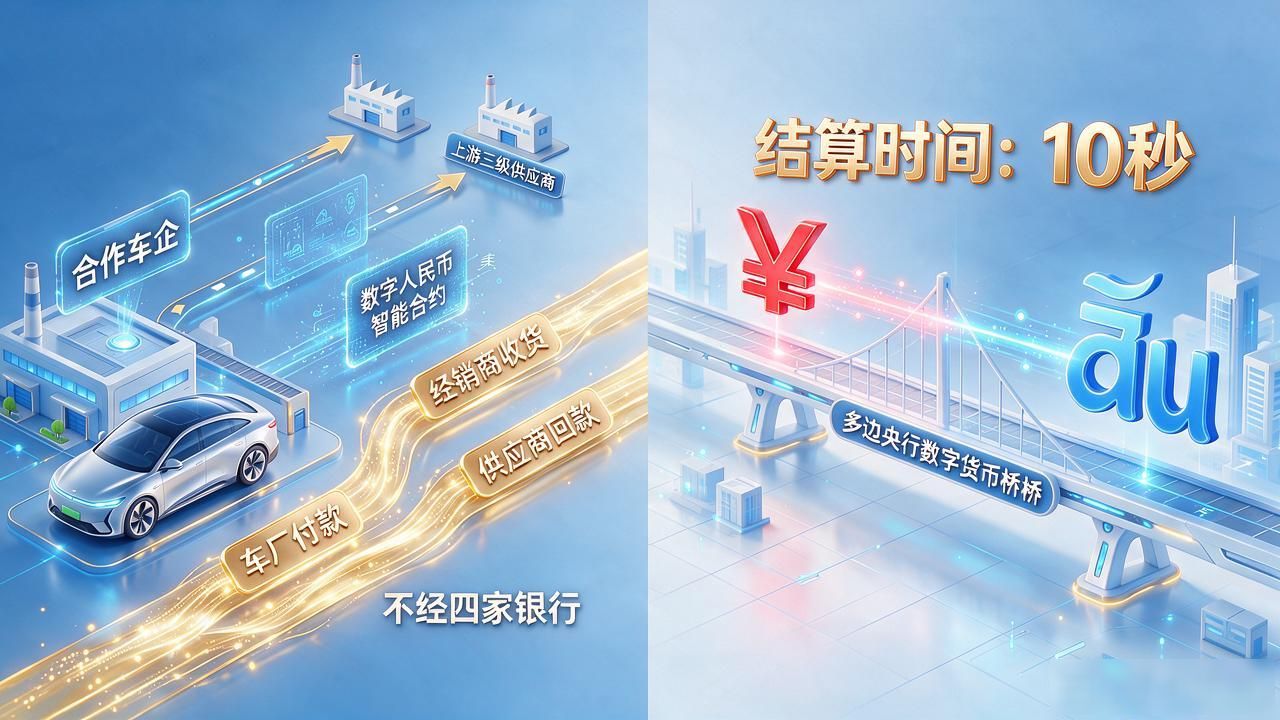
供应链金融最先跑通。合作的新能源车企,上游三级供应商拿到数字人民币智能合约凭证,车厂付款、经销商收货、供应商回款三线同步,资金在链上流转不经四家银行。跨境方面,多边央行数字货币桥让人民币与泰铢点对点结算从两天缩到十几秒。
隐私是绕不开的问题。数字人民币采用分层架构,链上存交易哈希,链下存身份,配合零知识证明,验证方可确认交易合法却看不到金额和当事人。央行能反洗钱,商户无法追踪消费习惯,可控匿名是设计红线。
落到钱包层面,上链让离线支付更可靠。没信号没电央行数字货币上链到底怎么回事,银行人给你讲明白,手机碰一碰照样完成小额支付,交易上链后自动对账。智能账户也逐步开放,预设每月给父母转账、给水电费充值,到时间链上合约自动执行,不用惦记。


