数字货币量化管理怎么做?仓位控制、动态止损和风控模型全讲透
做了八年量化风控,从传统外汇圈跳到加密市场数字货币量化管理怎么做?仓位控制、动态止损和风控模型全讲透,最大的感受就是——数字货币的量化管理和传统资产完全不是一个量级。7×24小时交易、波动率动不动翻三倍、杠杆一拉就是几十倍,你的仓位模型、止损逻辑、风险预算全得重新搭。今天把这些实操经验摊开来说。
仓位管理是根基。我见过太多人把全仓梭哈当成"量化",那叫赌博不叫管理。实际操作里,单笔交易风险敞口控制在总资金的1.5%到2%,用ATR或历史波动率动态调整仓位大小。比特币和山寨币的波动率差异巨大,仓位系数必须分资产类型差异化设置,不能一套参数走天下。
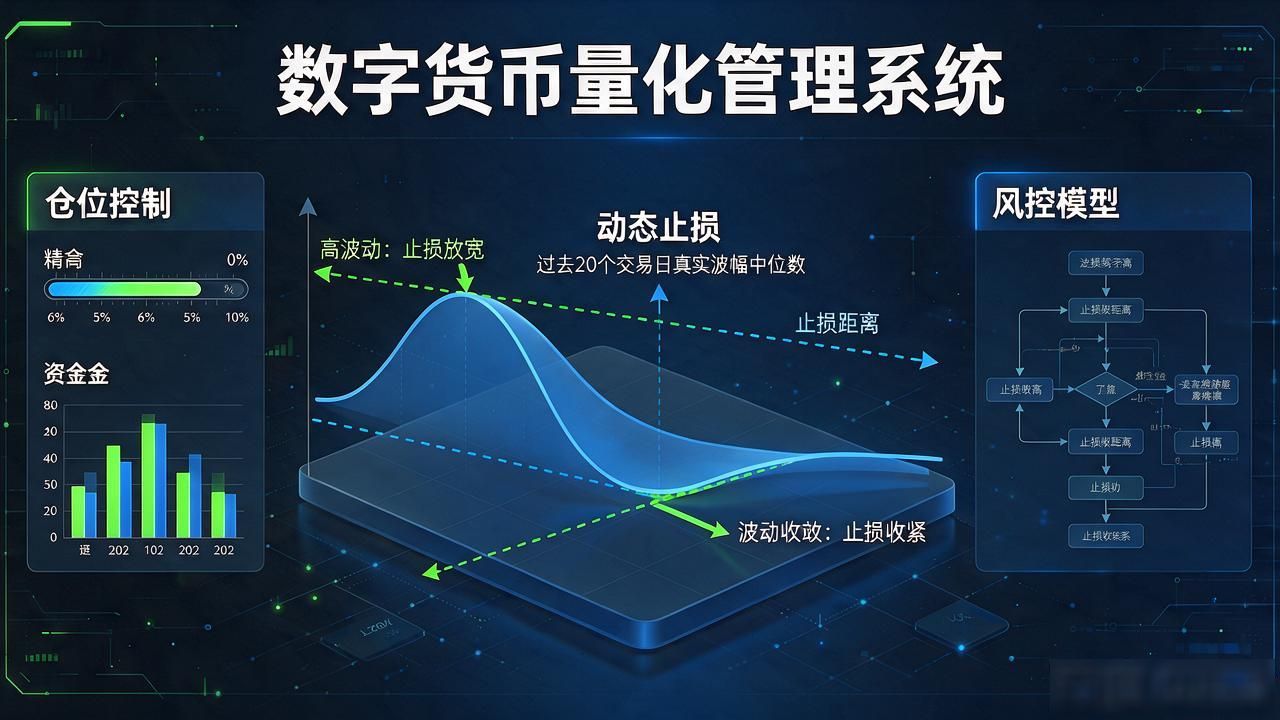
止损不是固定比例。加密市场一根插针就能打掉固定百分比止损,我用的方法是基于波动率的动态止损——取过去20个交易日的真实波幅中位数,乘以1.5到2倍作为止损距离。当市场进入高波动周期,止损自动放宽;波动收敛时收紧,避免被正常震荡反复打出来。
风控模型要跑在交易前面。每天收盘前,我会把组合的整体VaR、最大回撤、各币种相关性矩阵跑一遍。一旦某币种与其他持仓的相关性突然飙到0.8以上,说明整个组合实际上在"裸奔",必须立刻降低总敞口。这套流程雷打不动,比任何事后补救都管用。
你现在的仓位和止损数字货币的量化管理,是用固定参数还是跟着波动率走?评论区聊聊你的实操。


