金融货币数字化:从纸币到手机里的数字代码,你的钱在经历什么
干了十五年银行科技架构,我从纸质凭证做到电子流水,再做到数字人民币钱包。金融货币数字化说白了就一件事:货币脱离物理形态,变成一串可验证的数字标识。这件事的冲击波,比大多数人意识到的要深得多。
拿支付清算来说,过去一笔跨境汇款经代理行层层转发,三到五天到账。现在数字化清算网络秒级完成、成本几分钱。国内数字人民币从试点铺开金融货币数字化,地铁、政务、商家全接入金融货币数字化:从纸币到手机里的数字代码,你的钱在经历什么,钱从"银行里的负债"变成了可自主携带的数字资产,流通链条上每个节点都在被重写。
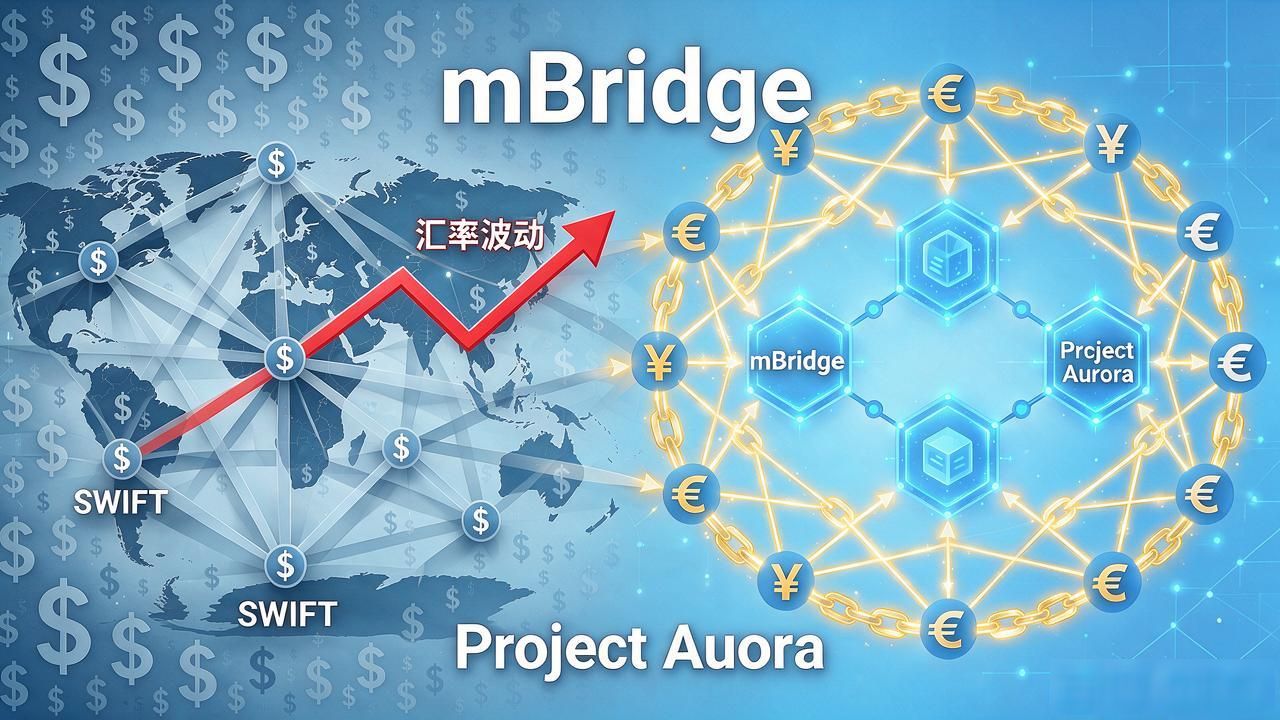
更深层的变化在跨境结算。传统SWIFT体系绕不开美元通道,许多国家承受汇率波动和结算不透明。mBridge、Project Aurora这类数字化项目正在用链上共识替代银行间互信,让中小经济体第一次有机会绕开传统清算节点,货币主权的格局在悄悄重写。
落地难点很具体:离线支付在断网环境下如何防止重复花销?商业银行存款被分流后,流动性管理模型要推倒重来。隐私方面,央行掌握全量交易数据,个人金融隐私的边界线至今没划清。技术跑得快,制度跟不上就是空转。
对普通人,最直观的变化是手机里的数字钱包跟银行App余额不是一回事——它由央行直接背书,双离线也能花。再过几年,纸币大概率退居收藏品类,一枚芯片就能完成所有支付。货币在变,信任的载体从国家印的纸,变成了国家签的代码。


