央行发行数字货币了,咱普通人的钱该放哪儿、怎么调整
央行正式推出数字货币的消息出来那天,我翻来覆去看了好几遍新闻。这东西从概念到试点磨了大半年,真正落到咱们手里,感觉还是头一回那么近。它不是支付宝、微信那种第三方支付,而是央行直接发的法定货币,跟纸币一样有国家信用兜底。底层逻辑变了,这才是真正值得琢磨的地方。
最直观的区别在于,现金是纸币,数字货币是数据央行发行数字货币了,但二者法律效力完全相同。拿一百块纸币买杯咖啡,跟用数字钱包扫一下,在商家眼里没区别。但它多了个本事:离线也能花。手机没信号、没网,照样完成小额交易,这在以前想都不敢想。另外它不绑定任何一家银行或平台,不存在"被冻结"的风险,这点跟咱们习惯的移动支付很不一样。
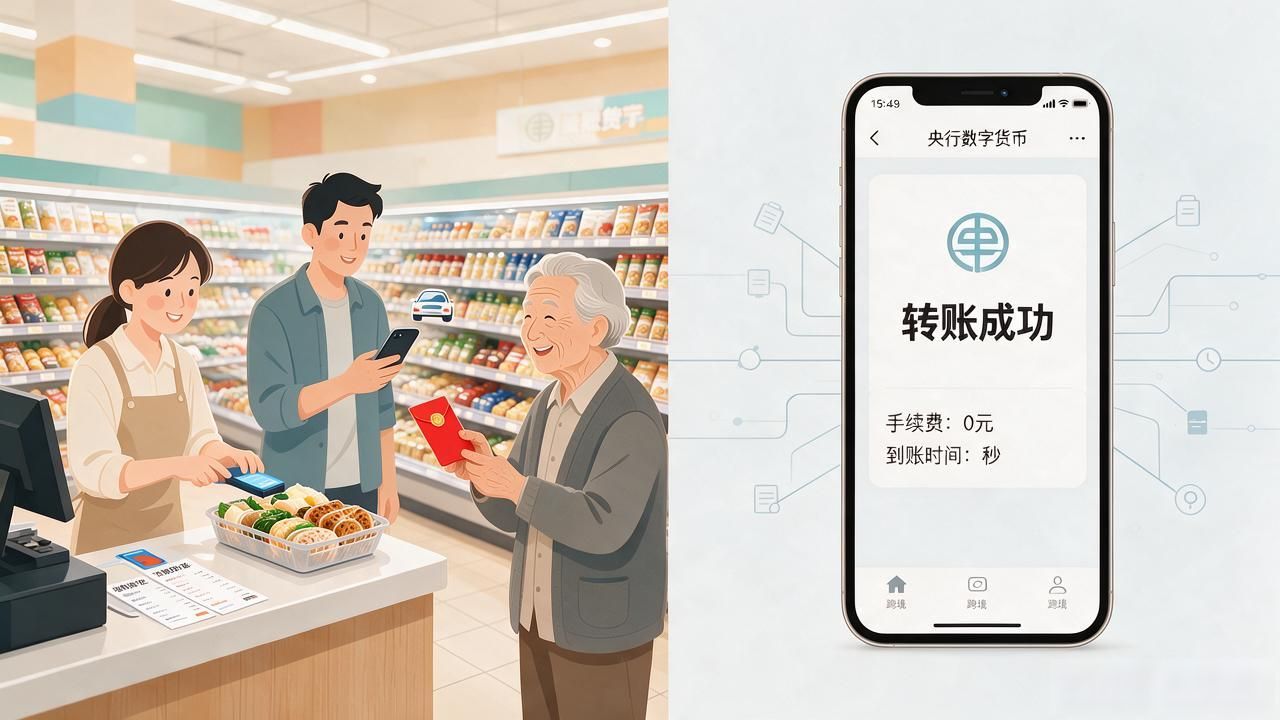
落到日常,影响其实比想象中小。买菜、打车、发红包,该扫码还是扫码,只不过多了个入口。真正值得留意的是大额转账和跨境结算,数字货币走的是央行清算通道,到账几乎秒级,手续费也低得多。对经常给国外家人打钱、做跨境生意的人来说,这算实打实的便利。普通工薪族短期内体感不会太明显,但钱包里的"现金"会慢慢变成一个数字余额。
有人担心存款会不会被"强制转化",这个焦虑可以理解,目前政策层面没有这种说法。数字人民币的定位是补充现金,不是替代银行储蓄。我个人的做法很朴素:日常零花装进数字钱包,大额资金该放定期还是放定期央行发行数字货币了,咱普通人的钱该放哪儿、怎么调整,别把鸡蛋全搁一个筐里。工具换了,管钱的逻辑没变,想清楚自己的现金流需求比追热点实在得多。


